


A Nova Arquitetura Tributária:
Da Legislação ao Impacto Real nos Negócios
O Brasil iniciou a mais profunda transformação fiscal em seis décadas. Regulamentada pela Emenda Constitucional nº 132/2023 e pelas Leis Complementares nº 214/2025 e nº 227/2026, a mudança substitui cinco tributos históricos pelo modelo de IVA Dual com arrecadação 100% digital, Split Payment e crédito financeiro pleno.
Por Que o Brasil Precisava Mudar?
O antigo sistema tributário brasileiro tornou-se inviável para o crescimento das empresas, acumulando custos de conformidade descomunais e contencioso jurídico crônico.
Guerra Fiscal Predatória
A disputa de 27 legislações estaduais de ICMS e mais de 5.500 códigos municipais de ISS criou um labirinto de incentivos fiscais frágeis, glosas de créditos interestaduais e insegurança jurídica diária para indústrias e distribuidoras.
1.500 Horas de Burocracia
Segundo o Banco Mundial, as empresas brasileiras gastavam em média 1.500 horas ao ano apenas para apurar, emitir guias e cumprir obrigações acessórias, drenando equipes fiscais e orçamentos que deveriam gerar novos negócios.
R$ 5,4 Trilhões em Litígios
O contencioso tributário administrativo e judicial no Brasil atingiu quase 75% do PIB nacional, decorrente da complexidade de conceitos subjetivos como 'insumo essencial' para PIS/COFINS e disputas de alíquotas de ICMS-ST.
Cumulatividade em Cascata
O modelo de crédito físico gerava imposto sobre imposto ao longo das cadeias produtivas, onerando investimentos e encarecendo exportações de produtos manufaturados com resíduos tributários ocultos.
Os Três Pilares da Nova Estrutura
Unificação das cinco principais incidências sobre o consumo em apenas duas leis harmonizadas (CBS Federal e IBS Subnacional).
O imposto pertence exclusivamente ao Estado e Município onde a mercadoria ou serviço é consumido, extinguindo a guerra fiscal na origem.
Fim da discussão sobre 'o que é insumo'. Todo pagamento com imposto destacado gera crédito imediato para o comprador na etapa seguinte.
A Nova Configuração Tributária: Antes vs. Depois
Compreenda a distribuição das competências constitucionais e como cada esfera de poder será financiada no novo regime.
| Esfera de Poder | Sistema Atual (Até 2026) | Novo Sistema Unificado | Legislação de Base |
|---|---|---|---|
| Federal | PIS, COFINS e IPI |
CBS (Contribuição sobre Bens e Serviços) IS (Imposto Seletivo / 'Imposto do Pecado') *IPI com alíquota zero para quase todos os itens | Art. 195, V da CF / LC nº 214/2025 |
| Estadual | ICMS (27 legislações distintas) |
IBS (Imposto sobre Bens e Serviços) Arrecadação e partilha geridas pelo Comitê Gestor nacional | Art. 156-A da CF / LC nº 214/2025 e LC nº 227/2026 |
| Municipal | ISS (5.569 regras locais) |
O Fim do IPI e o Novo Custo de Fabricação
A partir de 2027, as alíquotas de IPI serão reduzidas a zero para a ampla maioria dos produtos industrializados, permanecendo apenas sobre itens que tenham fabricação incentivada na Zona Franca de Manaus (ZFM), cujas garantias constitucionais foram prorrogadas até 2073.
Indústrias que hoje contavam com IPI zerado (como confecções e calçados) passarão a recolher a CBS e o IBS sobre o valor agregado, exigindo revisão urgente de margens e listas de preços B2B.
O Que É o Imposto Seletivo (IS)?
Criado com finalidade extrafiscal e regulatória, o Imposto Seletivo incide na primeira saída de bens e serviços prejudiciais à saúde humana ou ao meio ambiente. O IS não gera crédito na cadeia produtiva para o comprador, tornando essencial calcular seu impacto direto no custo final de vendas:
A Maior Transformação Tecnológica da História Fiscal
O novo modelo brasileiro é 100% digital e projetado para cruzar e liquidar transações instantaneamente através do sistema bancário e da Nota Fiscal Nacional.
Do SPED Tradicional à Liquidação em Milissegundos
Enquanto no modelo anterior a fiscalização operava por amostragem e cruzamentos a posteriori (anos após o fato gerador), a infraestrutura do IVA Dual opera com validação síncrona na emissão do documento fiscal eletrônico (DF-e). Se a parametrização do NCM, alíquota ou destinatário estiver incorreta, o crédito é retido na origem.
Capacidade de processamento integrada para notas fiscais de mercadorias, serviços e transporte em ambiente compartilhado da Receita e Estados.
Big data fiscal até 2032 cruzando todas as ordens de compra, emissão de DF-e, movimentação financeira e parametrização de estoques.
Liquidação simultânea com arranjos de pagamento (Pix, cartões de crédito e débito, TED e boleto bancário interoperável).
⚡ Split Payment: O Fim do 'Float' de Caixa
No sistema tradicional, uma empresa fatura no dia 1º, recebe o dinheiro do cliente e só recolhe o imposto no dia 20 do mês subsequente, utilizando esses recursos como capital de giro informal. Com o Split Payment, essa dinâmica deixa de existir:
A nota destaca automaticamente a base de cálculo, o IBS e a CBS devidos na operação.
Ao efetuar o Pix ou pagar o boleto de R$ 1.000, o sistema financeiro reconhece o tributo vinculado.
R$ 150,00 vão direto para a conta do Fisco. Apenas o valor líquido de R$ 850,00 entra na conta da empresa vendedora.
Crédito Físico vs. Crédito Financeiro: Onde Empresas Vão Lucrar ou Perder
A não cumulatividade plena representa a maior oportunidade de redução de custos tributários — desde que o departamento fiscal e o ERP estejam calibrados.
| Tipo de Gasto Empresarial | Sistema Atual (PIS / COFINS / ICMS) | Novo Sistema (IBS / CBS) | Impacto Prático |
|---|---|---|---|
| Insumos de Produção / Matéria-prima | Gera Crédito | Gera Crédito Pleno | Mantido |
| Serviços Operacionais e Terceirizados | Altamente Restritivo (disputas no CARF) | Gera Crédito | Grande alívio para contratantes |
| Energia Elétrica & Telecom | Apenas vinculada diretamente à fábrica | Gera Crédito Integral | Abrange sedes e escritórios |
| Material de Escritório & Limpeza | Não Gera Crédito | Gera Crédito | Recuperação de despesas gerais |
| Publicidade, Marketing & Softwares | Geralmente glosado pela Receita | Gera Crédito | Crédito em tecnologia e mídia |
| Aluguel de Imóveis Comerciais | Restrito a pessoas jurídicas no Lucro Real | Gera Crédito | Condicionado ao pagamento da etapa anterior |
Simulação Real: O Preço da Falha na Captura de Créditos
Veja o exemplo apresentado no Workshop RTI para uma operação com faturamento mensal gerando R$ 90.000,00 de débito bruto de IBS/CBS:
Crédito Amplo Parametrizado
Crédito Restrito / Fornecedor Irregular
O Calendário Oficial da Transição: 2025 a 2033
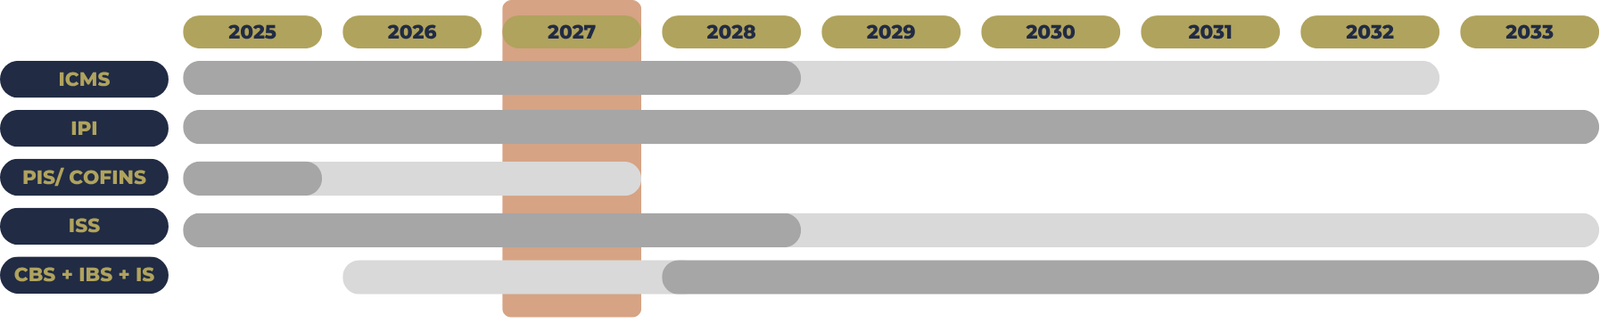
Nenhuma mudança ocorre do dia para a noite. A transição foi desenhada em fases para permitir adaptação tecnológica, convívio entre sistemas e segurança arrecadatória.
2025: Regulamentação & Governança Federativa FASE JURÍDICA
Sanção da Lei Complementar nº 214/2025 e da Lei Complementar nº 227/2026. Estruturação do Comitê Gestor do IBS (CG-IBS) e definição dos primeiros 50 grupos de trabalho integrando fiscos estaduais, municipais e empresas de software ERP.
2026: Ano do Teste Geral ('IVA Espião') FASE DE CALIBRAGEM
Alíquotas de teste de 0,9% para a CBS e 0,1% para o IBS (total de 1%). O imposto é compensado com o PIS/COFINS já devido, sem aumento de carga para as empresas. O objetivo é testar os sistemas emissores, o layout da Nota Fiscal Nacional e o comportamento do split payment.
2027: Cobrança Plena da CBS & Extinção de PIS/COFINS PONTO DE INFLEXÃO
Extinção definitiva de PIS e COFINS. A CBS entra em vigor com alíquota plena estimada em 8,8%. O Imposto Seletivo passa a ser cobrado. A alíquota do IPI é reduzida a zero para quase todos os produtos industrializados (preservada a Zona Franca de Manaus até 2073).
2028: Consolidação do Split Payment & Tesouraria FLUXO DE CAIXA
Ajustes finais de conciliação bancária e fiscal. Obrigatoriedade de split payment para cadeias de alto risco e comércio eletrônico. As empresas precisam ter resolvido seus levantamentos de créditos antigos de PIS/COFINS.
2029 a 2032: Transição Gradual do ICMS e ISS para o IBS DUALIDADE DE REGIMES
Início da substituição progressiva dos impostos subnacionais. As empresas apurarão dois modelos em paralelo:
- 2029: IBS a 10% da alíquota plena / ICMS e ISS reduzidos em 10%;
- 2030: IBS a 20% da alíquota plena / ICMS e ISS reduzidos em 20%;
- 2031: IBS a 30% da alíquota plena / ICMS e ISS reduzidos em 30%;
- 2032: IBS a 40% da alíquota plena / ICMS e ISS reduzidos em 40%.
2033: Vigência Plena e Extinção Total de ICMS e ISS REGIME DEFINITIVO
Fim definitivo do sistema tributário de 1965. O Brasil opera exclusivamente com CBS e IBS (IVA Dual) sob o princípio do destino e liquidação eletrônica contínua.
Os 3 Maiores Riscos Ocultos na Sua Operação
Muitos empresários acreditam que têm tempo para esperar. No entanto, decisões tomadas hoje sobre contratos, fornecedores e estoques já definirão a saúde financeira da empresa em 2027.
Fim dos Benefícios Fiscais Estaduais
Tratamentos Tributários Diferenciados (TTDs), créditos presumidos de ICMS e incentivos de guerra fiscal têm data marcada para morrer. Entre 2029 e 2032, a rentabilidade de setores que dependiam desses benefícios será severamente afetada caso a cadeia não seja renegociada.
Perda de Créditos Acumulados
Saldos credores de ICMS e PIS/COFINS estocados nas contas contábeis não serão migrados automaticamente com 100% de liquidez. A LC 214/2025 prevê compensação parcelada em até 240 meses (20 anos). Quem não auditar e monetizar esses créditos agora terá perda real pelo tempo e inflação.
O Impacto no Simples Nacional
O Simples continua como opção simplificada, mas quem compra de optante do Simples só poderá creditar a fração diminuta de IBS/CBS inclusa na guia única. No mercado B2B, grandes corporações passarão a exigir fornecedores do regime regular para aproveitar crédito amplo, forçando a migração de até 40% dessas empresas.
O Comitê Interno de Reforma Tributária
Toda média e grande empresa necessita instituir imediatamente um Comitê Multidisciplinar de Transição, reunindo Diretoria Financeira, Jurídico Tributário, Suprimentos (Compras), Vendas/Precificação e Tecnologia da Informação (TI/ERP).
Decisões sobre contratos de fornecimento de longo prazo com cláusulas de repasse de ICMS já estão sendo firmadas hoje — e se não contiverem mecanismos de repactuação para 2027 a 2032, gerarão perdas diretas na margem líquida.
Termômetro de Prontidão: Qual o Nível da Sua Empresa?
Criado pelos especialistas do RTI a partir de diagnósticos em médias e grandes operações brasileiras, o termômetro classifica a maturidade da sua governança perante as novas regras.
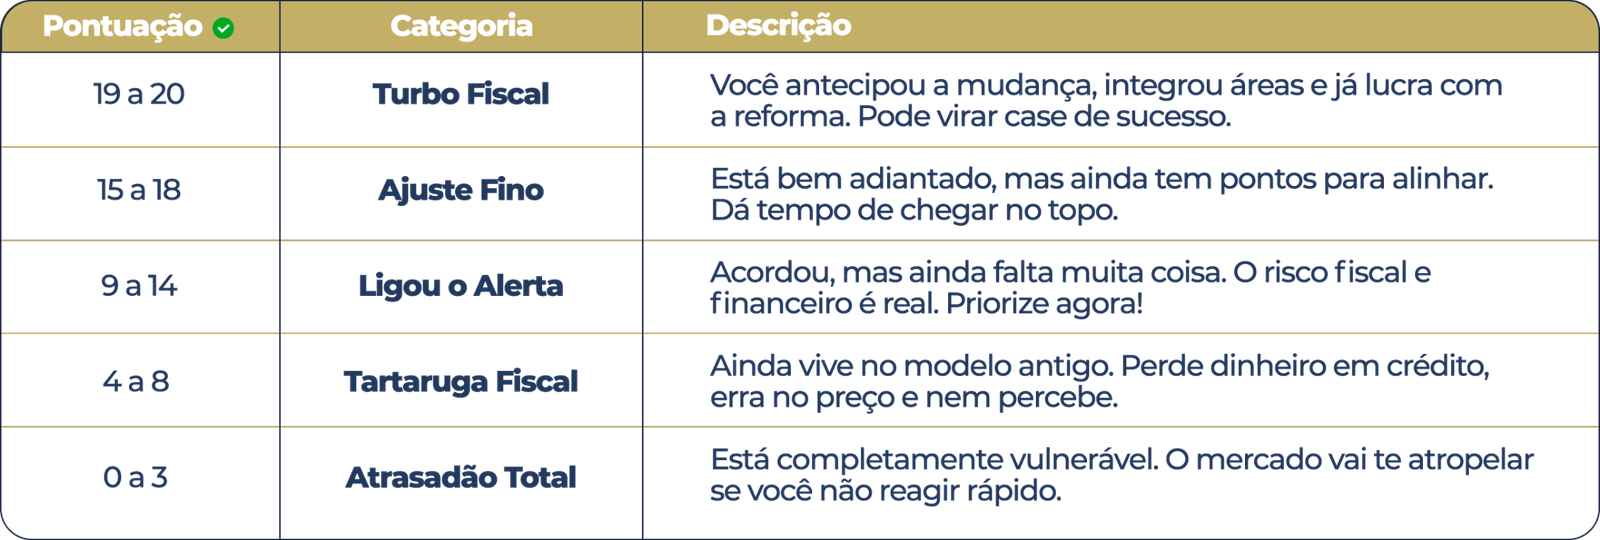
| Pontuação | Classificação | Diagnóstico Operacional | Ação Recomendada |
|---|---|---|---|
| 19 a 20 pts | Turbo Fiscal | Antecipou a mudança, integrou áreas jurídica, contábil e de TI, e já simula o ganho competitivo em precificação. | Otimizar cenários |
| 15 a 18 pts | Ajuste Fino | Está bem adiantado, mas ainda precisa parametrizar regras nos contratos com fornecedores e clientes corporativos. | Revisão de contratos |
| 9 a 14 pts | Ligou o Alerta | Acordou para o tema, mas a gestão do fluxo de caixa perante o Split Payment ainda é inexistente. Risco financeiro real. | Diagnóstico urgente |
| 4 a 8 pts | Tartaruga Fiscal | Ainda vive no modelo antigo de crédito físico. Perde dinheiro em compras de insumos e erra na precificação dos produtos. | Mentoria executiva |
| 0 a 3 pts | Atrasadão Total | Totalmente vulnerável. O mercado e os concorrentes organizados vão atropelar a operação antes de 2027. | Intervenção imediata |
Não Deixe a Transição Tributária Comprometer o Futuro da Sua Empresa
Nossa equipe multidisciplinar de auditores tributários e engenheiros de dados fiscais está pronta para simular seus cenários de 2026 a 2033 e parametrizar seu ERP com segurança jurídica.